
Maricarmen tenía 87 años cuando la sacaron de su casa. Fue la chispa. En pocos días, de parar un desahucio se pasó a manifestaciones. Las acampadas se extendieron de Madrid a otras ciudades, miles de jóvenes llenaron las calles y lo que era una queja económica se convirtió en un enfrentamiento político con el gobierno.
Por: Javier Martínez, Florence Oppen
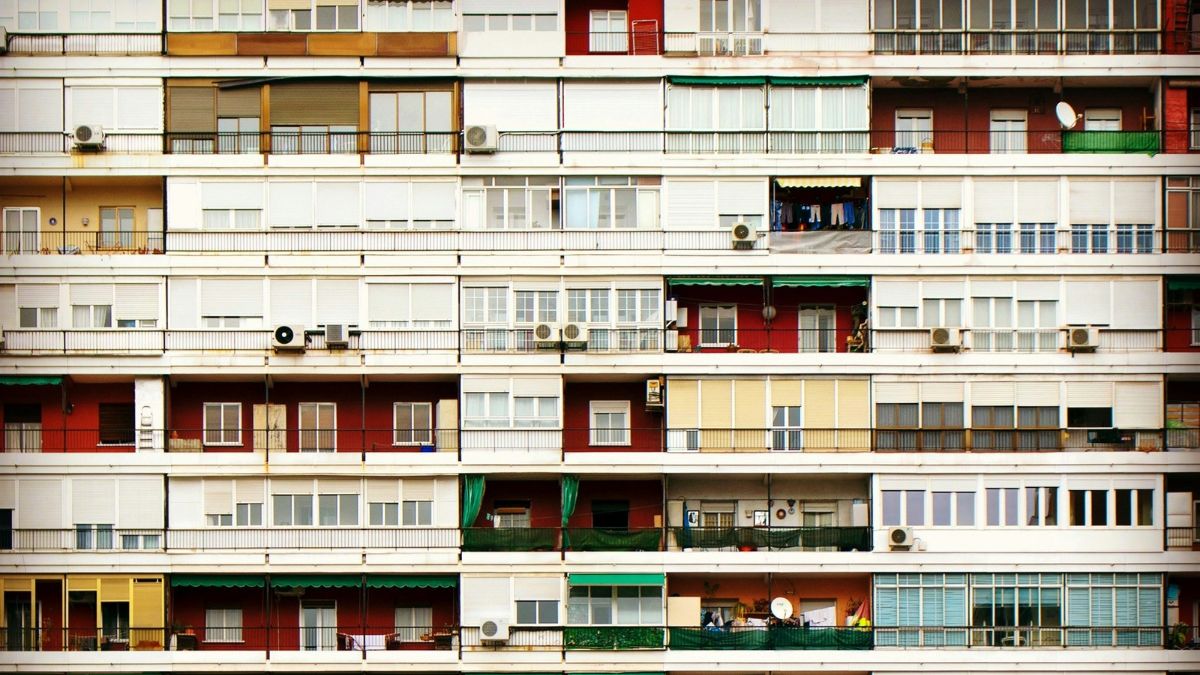
Que quince años después del 15-M, cuando los desahucios por hipotecas fueron una enorme crisis social, el estallido llegue por la vivienda no es casualidad. La vivienda es el punto donde se cruzan el empobrecimiento de toda una generación, los beneficios récord de bancos, fondos y grandes rentistas, y la impotencia de un gobierno «progresista» que lleva más de ocho años sin parar los pies a los fondos buitres ni avanzar un mínimo en la creación de parque público de alquiler. Las encuestas llevan años diciendo lo mismo: es la primera preocupación de la población y el problema solo sigue profundizándose.
Ante ello, es esencial preguntarse: ¿por qué se repite esta crisis? ¿Las soluciones que nos proponen PSOE-SUMAR por un lado o PP-VOX por otro, atajarán el problema? ¿Cuál es la salida que necesita la clase trabajadora?
Sesenta años de negocio
Para entender por qué la vivienda estalla ahora hay que volver atrás. Lo que llamamos crisis de la vivienda es el resultado de sesenta años de política de Estado y tiene beneficiarios con nombre y apellido.
“Queremos un país de propietarios, no de proletarios” (Ministro de Vivienda de Franco, 1959)
El franquismo tomó una decisión que marcaría a varias generaciones: que la gente comprara. Con hipoteca, y con subvenciones y desgravaciones que beneficiaban sobre todo a quien más tenía. Entre 1960 y 2001, la propiedad pasó del 51,9% al 81,2%[1] de los hogares, siendo la mayoría de la clase trabajadora propietaria de su vivienda, mientras que el parque público se redujo a una fracción: hoy ronda el 1,5-1,6%, frente a una media europea cercana al 8%.
Pero no fue, fundamentalmente, una política social. Fue la manera de levantar el capitalismo español tras la posguerra. El negocio inmobiliario necesita crédito, suelo y obra, y la compra con hipoteca juntó a los tres: se fomentaron el crédito hipotecario y las desgravaciones, y se levantó un marco en el que recalificar suelo dejaba plusvalías para quien construyera viviendas para vender.
El Estado no se limitó a dejar actuar al mercado, sino que lo organizó. La vivienda protegida destinada a la venta, las desgravaciones hipotecarias y la financiación del suelo contribuyeron a convertir una necesidad social en un circuito de acumulación para grandes propietarios del suelo, promotoras, constructoras y bancos.
La Transición transformó el régimen político sin romper la especialización del capital español en la construcción, el turismo, la banca y la valorización del suelo. La promoción privada de vivienda, el crédito hipotecario y las plusvalías urbanísticas siguieron constituyendo una parte central de la inversión, ahora bajo nuevas instituciones autonómicas y municipales. El ciclo de 1997-2007 no fue una desviación de ese modelo, sino su expansión mediante el crédito barato, la liberalización urbanística y el endeudamiento masivo de los hogares.[2]
Los bancos y las constructoras de hoy nacieron con Franco
Detrás de aquel modelo había nombres. La banca creció protegida y concentrada: en 1962, cien familias financieras controlaban 48 bancos y el 84,8% del capital desembolsado. [3]Los Botín y las entidades que hoy forman el BBVA salen de ese mundo.
Con las constructoras pasó lo mismo. Ferrovial nació en 1952 renovando vías para Renfe y, en los sesenta, ganó la autopista de peaje Bilbao-Behobia, la primera licitada con financiación privada. Huarte, Agromán y Dragados fueron las grandes constructoras de la dictadura: hoy Huarte es la H de OHL, Agromán forma parte de Ferrovial y Dragados de ACS. Huarte y Agromán levantaron el Valle de los Caídos, y Entrecanales, hoy Acciona, un canal en Sevilla, con el trabajo forzado de presos republicanos. Los cimientos de algunas de las mayores fortunas de hoy se forjaron con mano de obra esclava del franquismo.
No es una coincidencia. De los 83 ministros de Franco vivos en 1974, 64 habían pasado por consejos de administración en los quince años anteriores. Y cuando se creó el Ibex 35, en 1992, sus consejos incluían 35 cargos del franquismo y 43 altos cargos del PSOE. Cambiaron los gobiernos. Los consejos, no.
El turismo cierra el triángulo
En 1959, el Plan de Estabilización dio el impulso definitivo al turismo de masas y, con él, a una especialización de la economía española que perdura hasta hoy. La costa mediterránea se urbanizó con el crédito bancario y la obra de las constructoras.[4]
Combinado con la entrada en la UE y la desindustrialización en pro del capital alemán y francés, el turismo se convirtió en el motor central de la acumulación para una parte de la burguesía española. El turismo, como modelo, exige enormes cantidades de trabajo barato y precarizado, y un ataque brutal al medio ambiente para la construcción de destinos turísticos e infraestructura.
La burbuja de 2008 fue el negocio llevado al extremo. Entre 1997 y 2007, el precio de la vivienda subió alrededor de un 200%, mientras el IPC lo hizo un 40%, y la parte del precio que correspondía a beneficios pasó del 16,5% al 49,3% entre 1996 y 2004: una transferencia masiva de renta de la clase trabajadora al capital. La legislación del suelo de finales de los noventa amplió las posibilidades de urbanización y vinculó la financiación municipal a la construcción. La crisis mostró los límites de una economía que había subordinado la inversión y el empleo a la revalorización del suelo y a la expansión de la deuda.[5]
Cuando estalló, la factura la pagamos nosotros. Entre 2007 y 2017 hubo más de 700.000 ejecuciones hipotecarias y cerca de un millón de viviendas pasaron de manos de la gente trabajadora a la banca. Y el Estado rescató a esa misma banca: compró los activos tóxicos y los traspasó a la Sareb, que recibió unos 200.000 activos inmobiliarios y financieros por un valor de transferencia de 50.781 millones de euros. Su deuda acabó en gran medida convertida en deuda pública. El Estado asumió los riesgos de la crisis bancaria sin transformar desde el principio ese patrimonio en un parque público de alquiler social.[6]
Por otro lado, muchos bancos se deshicieron de su cartera de inmuebles vendiéndolos a fondos de inversión. La fórmula para incentivar este movimiento fue la creación de las SOCIMI, sociedades de inversión que estaban exentas de pagar el impuesto de sociedades si entraban en el régimen fiscal de la ley 11/2009 promulgada y aprobada por el gobierno Zapatero. Las SOCIMI han sido el vehículo que hizo del negocio inmobiliario un negocio muy rentable para los fondos de inversión, y la gran burguesía.
Hoy, un sistema de rentas de la burguesía y robo a la clase trabajadora
Después de 2010, el negocio no volvió a la construcción sino al alquiler, residencial y de temporada. En un contexto de caída de la tasa de ganancia (beneficios por euro invertido), el capital se desplazó hacia activos “seguros”: vivienda y servicios públicos, que siempre se pagarán, ya que son esenciales para la vida de la clase trabajadora. Este fenómeno no ha sido exclusivo del Estado español, sino que también se ha observado en toda Europa.
Las consecuencias de ello, el propio gobierno las expone. El informe del Ministerio de Derechos Sociales, titulado “El problema de la concentración de la riqueza”, expone: “Los grandes tenedores con más de 10 inmuebles cuadruplicaron su patrimonio inmobiliario, pasando de 138.000 a 626.000 inmuebles. Los hogares que viven en una vivienda de su propiedad han pasado del 79% al 63,9%. Los hogares que viven de alquiler han pasado del 11,9% al 19%”. A esto se suma que hoy en día hay 341.000 viviendas destinadas al alquiler turístico.[7]
La máxima expresión de esta tendencia, que explica el estallido que estamos viviendo, es que en los menores de 35 años la propiedad pasó del 69,3% en 2011 al 36,1% en 2020[8]. El Estado español dejaba de ser un país de propietarios para las nuevas generaciones del proletariado.
Se producía así una diferenciación entre las generaciones del proletariado que se expresa en el mercado del alquiler, donde el 39% de las viviendas pertenecen a personas que solo tienen 1 propiedad en alquiler[9]. Pero hay que tener muy claro que este sector es parte de la clase trabajadora, que tenía un piso no por especulación sino porque había sido uno de los pilares de seguridad material e ideológica de la clase trabajadora hasta 2008. Comprar un piso era una forma de asegurar ahorros y tener un colchón de emergencia para sí mismo o para sus hijos.
El problema central, el dato de concentración de la vivienda, solo se explica con un criterio de clase: no es lo mismo una familia que alquila un piso heredado que una sociedad patrimonial, un banco o un fondo que gestiona miles de viviendas. Sus intereses son opuestos. Por eso, hablar de rentismo en general, cuando la mayoría de la clase todavía es propietaria de su vivienda, dificulta comprender y enfrentar el problema, dando espacio a que la derecha pueda aparecer como defensor de la clase trabajadora que tiene uno o dos pisos. El enfrentamiento no es entre clase trabajadora y rentistas, sino entre la clase trabajadora y grandes propietarios, que encontraron en el mercado inmobiliario un espacio para acumular capital.
Blackstone permite identificar el carácter empresarial de esta nueva propiedad rentista. Civio documentó 19.638 viviendas alquiladas a través de 27 sociedades vinculadas al fondo, de las cuales más de 13.000 estaban en Madrid; CaixaBank figuraba con unas 22.000 y Cerberus con cerca de 7.000. Es así como el gran capital español se alió con el norteamericano para generar la crisis de vivienda que existe.
Los alquileres suben, los salarios no. Ganan los bancos y grandes fortunas
Pero el problema del acceso a la vivienda no es solamente su precio, sino que, desde la crisis de 2008, los alquileres suben muchos más que los salarios. Los precios de los alquileres están indexados al IPC y son carne de especulación. Los salarios no suben automáticamente con la inflación. Desde las reformas laborales, se universalizó el trabajo precario y las jornadas parciales. Esta combinación provocó que en 2025, se dedicó de media el 50% del salario a pagar el alquiler, a la vez que los alquileres subían un 7% y los salarios solo un 1%[10]. La consecuencia es que 3,4 millones de personas a viven en condiciones de hacinamiento[11], y en 2025 se produjeran 18.317 desahucios por impago de alquiler.[12]
Hoy, 18 años después de la crisis de 2008, la vivienda vuelve a estar en el centro, pero, a diferencia de entonces, no hay ninguna crisis macroeconómica; por el contrario, nos dicen que España es la “locomotora” de Europa. La vivienda es simplemente el ejemplo más sangrante de las implicaciones del “España va bien” de Pedro Sánchez.
Al capitalismo y a la burguesía española les ha ido de maravilla en los últimos años, con base en el aumento de la explotación mediante la precarización del trabajo, el robo de sus ingresos a través de los alquileres y de sus impuestos mediante la privatización de los servicios públicos y los contratos millonarios de obra pública que acaban engordando la deuda pública. La mayor muestra de ello es que “El 1% más rico tiene el 21,6% de toda la riqueza y, a principios de siglo, tenía el 13%. A la vez, el 10% más rico posee el 52,9% de la riqueza”.[13]
Los que se siguen beneficiando de los desahucios y alquileres son los grandes bancos y los fondos de inversión. En 2025 CaixaBank declaró 5.891 millones de euros de beneficio neto, BBVA 10.511 millones en el conjunto del grupo y Santander 14.101 millones.
Estas cifras no reflejan beneficios obtenidos exclusivamente de la vivienda, pero sí muestran la potencia económica de las entidades que participan en el crédito hipotecario, en la financiación de promotores y, en determinados casos, en la propiedad inmobiliaria directa.[14] De esta forma, los que se benefician y causan la crisis de vivienda, en lo esencial, son los de siempre. Cambia el negocio, no los dueños.
La otra cara somos nosotros: una clase trabajadora mucho más pobre que en 2008, con nuevas generaciones que no pueden comprar y compiten por un alquiler escaso, con contratos inestables y filtros que dejan fuera a quien tiene menos ingresos o arrastra un desahucio previo. Quien queda fuera cae en la infravivienda, la ocupación o el sinhogarismo.
Gobierne quien gobierne, la receta es la misma: la vivienda como mercancía.
Ocho años de gobierno PSOE-Sumar no han producido una sola medida para abordar las causas estructurales del acceso a la vivienda. Ha hecho falta una movilización de masas para que aprobaran el decreto Maricarmen, que es completamente insuficiente, y las medidas mínimas que contiene, como la paralización de desahucios de pisos de los grandes propietarios hasta 2028 y la prórroga automática de dos años de los alquileres, únicamente son una patada hacia adelante, para salvarse a nivel electoral y preparar una crisis aún mayor dentro de dos años.
La serie oficial de vivienda protegida terminada superó las 100.000 unidades anuales durante buena parte de los años ochenta y alcanzó 114.067 en 1985; en 2024 se registraron 14.371 y en 2025, 12.858. Son viviendas protegidas terminadas, no necesariamente viviendas públicas de alquiler que permanezcan fuera del mercado. Aun con esa salvedad, la distancia muestra que los gobiernos de Sánchez habrían podido impulsar una escala mucho mayor de producción pública y de conservación permanente del parque, sin esperar a una transformación socialista de toda la economía.[15]
Ahora, desde PSOE-SUMAR, hablan de regular los desmanes del mercado. Pero, como explicábamos en el artículo «Los engaños ocultos tras algunas propuestas de vivienda»[16], las soluciones que defienden no resuelven mucho. Los alquileres sociales con propietario privado, en los que el Estado paga la mayor parte de la renta al propietario, no crean parque público y cronifican el problema. Las desgravaciones a los propietarios (hasta un 90% en algunos casos con la Ley 12/2023) no han aumentado la oferta ni han bajado los precios, y empobrecen al Estado. Además, hablar de «alternativa habitacional» en lugar de “vivienda” permite ofrecer un albergue como “solución” a familias con hijos desahuciadas.
Después de la crisis de 2008, ya pusieron el grito en el cielo con la regulación del mercado: una de las medidas fue endurecer las condiciones de acceso a las hipotecas. Su consecuencia práctica fue que los grandes y medianos capitales podían disponer de todo el crédito, mientras una clase trabajadora sometida, con peores contratos y salarios, tenía que buscar un alquiler.
La derecha: liberalizar suelo y construir más
Por otro lado, la derecha, además de afirmar que no hay solución inmediata, propone lo contrario y obtiene el mismo resultado. El PP y Vox, junto a sectores de la burguesía, en contra de cualquier regulación, quieren liberalizar el suelo a gran escala y lanzar un nuevo ciclo de construcción. Esta solución, que a nivel inmediato no resuelve nada, recuerda directamente a las medidas de los años 90 y 2000 que fueron base para la burbuja inmobiliaria. Pero, sobre todo, es una mentira total, porque no dicen en ningún momento que en el Estado español existe suelo urbanizado vacío suficiente para construir 6,7 millones de viviendas según el Ministerio de Vivienda. No lo dicen porque los propietarios son fundamentalmente fondos de inversión o la Sareb que lo arrastran desde la burbuja inmobiliaria.[17] Sí que existe solución inmediata: esta es poner en uso lo que ya existe y hoy sirve para especular: las viviendas y solares de bancos, fondos y Sareb, empezando por las vacías.
Porque la crítica a la receta de construir más no debe convertirse en la afirmación de que nunca hará falta nueva vivienda. La creación de hogares y su concentración en determinadas áreas metropolitanas generan déficits territoriales reales. La pregunta decisiva no es solo cuántas viviendas construir, sino quién decide su localización, quién las financia y si quedarán permanentemente fuera del mercado como vivienda pública de alquiler social.
Porque, mientras hay 3,84 millones (Censo de 2021) de viviendas vacías, la receta de una liberalización masiva de suelo en un contexto de crisis ecológica cada vez más profunda supone volver a generar un inmenso gasto de energía y materiales, con las emisiones de CO2 correspondientes, la destrucción de ecosistemas y la construcción en zonas inundables. Es decir, volver a beneficiar a los mismos bancos, constructoras y fondos de inversión que en la crisis anterior. El ejemplo de esto ya lo vimos con la DANA de Valencia, con el PP, que pagó a las mismas empresas de la Gürtel para “reconstruir” en las zonas inundables que habían construido hace 20 años.
Un mercado capitalista, no un mercado mal regulado
En suma, el problema no es que el mercado habitacional funcione mal porque esté regulado o porque esté liberalizado como afirman la mayoría de las fuerzas políticas, incluidos Sumar y Podemos; funciona mal porque es un mercado capitalista, irracional, que camina de crisis en crisis, beneficiando por el camino a una clase. Hoy el mercado de la vivienda español funciona de maravilla para los grandes empresarios, banqueros y rentistas: para ellos, una casa no es una casa, sino una mercancía más que vender, comprar y alquilar.
Desde los representantes de la burguesía, se defiende que los grandes propietarios constituyen una fracción demasiado pequeña del total de la vivienda para suponer un problema. Pero la realidad es que los grandes propietarios, al no necesitar la vivienda para vivir, pueden dejar los pisos vacíos hasta que suban los precios, o subirlos artificialmente hasta que sectores de la clase, por pura necesidad, se vean obligados a pagarlos. Solo así se explica que el precio de los alquileres se haya duplicado en los últimos 10 años.[18]
Y es necesario entender la estructura del capitalismo español para entender la incapacidad total del gobierno “progresista” para tomar alguna medida de fondo, la ausencia de cualquier parque público de vivienda, y que se necesiten movilizaciones de masas para lograr cosas tan mínimas como la paralización de los desahucios.
Como hemos explicado anteriormente, la burguesía ligada a los bancos, constructoras y la propiedad inmobiliaria es un elemento central del imperialismo español, y sus mayores empresas son ACS, Ferrovial, el Santander y el BBVA. Son potentes multinacionales, con lazos estructurales con la burguesía norteamericana.
Es por ello por lo que, en el Estado español, la más mínima medida para garantizar que la vivienda sea un derecho universal y no una mercancía, supone un enfrentamiento directo contra el IBEX y la estructura de poder económico del régimen de la Transición. Un enfrentamiento que, como hemos visto en los últimos 8 años, ninguna fuerza que era base del gobierno progresista realizará, y mucho menos las fuerzas a su derecha. Esta es la base para entender por qué, a pesar de las enormes movilizaciones a partir del desahucio de Maricarmen, el parlamento rechazó unos decretos de mínimos, en los cuales ni siquiera había una medida que afectase a la concentración de propiedad inmobiliaria.
¿Cómo garantizar el derecho a la vivienda?
Como hemos visto, ninguna solución vendrá de los representantes de la burguesía. La única garantía es que la clase trabajadora intervenga con voz propia y con métodos propios de la clase trabajadora, sabiendo que será una lucha larga, en la que la huelga general que se prepara constituye un primer paso. A diferencia de lo que nos venden, sí hay soluciones estructurales que pueden ser inmediatas, pero solo si estamos dispuestos a enfrentar a la gran burguesía.
Esta lucha debe partir de la moratoria de todos los desahucios y la movilización de los recursos necesarios para ofrecer una alternativa habitacional estable a aquellas personas que ya han sido desahuciadas.
La inestabilidad del régimen del alquiler empuja a muchas familias trabajadoras a un desplazamiento forzoso o, directamente, a afrontar una amenaza de desahucio cada vez que vence el contrato y el sueldo ya no alcanza para hacer frente a las constantes subidas del alquiler. Por eso, la lucha debe continuar por contratos de alquiler verdaderamente indefinidos y por una bajada inmediata de los precios.
Como hemos visto, con la creciente inflación la clase trabajadora sufre un aumento del coste de la vida en general. Este proceso de empobrecimiento gradual causa cada vez más dificultades para sostener el precio del techo. Por este motivo, es también urgente luchar por una subida de los salarios y las pensiones, y que estos estén ligados al IPC.
Por un parque público de alquiler social, expropiación de los grandes tenedores
Por último, una medida imprescindible para enfrentar el problema de la vivienda pasa por la creación de un parque público de alquiler social. Y esto se puede hacer de forma inmediata, expropiando a los grandes propietarios sin indemnización, como devolución del rescate bancario de la crisis de 2008 que el conjunto de la clase trabajadora pagó. Esta solución acabaría con el grueso de los pisos dedicados a la especulación y los pondría a un alquiler asequible, lo que bajaría el conjunto de los precios.
La expropiación debe distinguir expresamente entre la propiedad personal o el pequeño patrimonio familiar y la propiedad inmobiliaria organizada como capital. No se trata de equiparar al jubilado que complementa su pensión alquilando un piso con Blackstone o con una cartera residencial bancaria. El objetivo es socializar el parque de vivienda de los grandes rentistas y gestionarlo mediante una participación democrática de inquilinos, trabajadores del sector y organizaciones vecinales, con alquileres vinculados a los ingresos y la prohibición de la privatización futura.
Antes de construir nuevas viviendas, hay que elaborar un plan para poner en uso las que están vacías, a partir de un inventario territorial de viviendas vacías, turísticas y recuperables, y teniendo en cuenta la proyección de nuevos hogares y las posibilidades de rehabilitación. Este plan debe comenzar por la expropiación de las viviendas de bancos, fondos buitre y grandes propietarios, incorporándolas a un parque público permanente de alquiler social, con rentas ajustadas a los ingresos de las familias y bajo control democrático de los trabajadores e inquilinos. Allí donde, después de recuperar y rehabilitar el parque existente, persista un déficit demostrado, habrá que construir directamente vivienda pública sobre suelo público, sin posibilidad de privatización posterior ni de convertir las subvenciones en una garantía de rentabilidad para las promotoras privadas.
Expropiación de las grandes constructoras. Planificación democrática y ecológica.
Para no repetir el modelo especulativo que nos llevó a la crisis de 2008, y cortar de raíz toda la corrupción relacionada con la construcción de infraestructuras (caso Ábalos), hay que expropiar también a las grandes constructoras y bancos del IBEX, poniendo el suelo, el crédito y la capacidad de construcción al servicio de una planificación democrática. Esta deberá determinar dónde y cuántas viviendas construir según las necesidades sociales, la evolución de los hogares, el acceso al transporte público y criterios ecológicos. Se trata de combinar la expropiación, que transforma las relaciones de propiedad, con la recuperación, rehabilitación y construcción de las viviendas necesarias para superar también su desigual distribución territorial.[19]
Un plan de construcción ecológico tendría que empezar por recuperar y rehabilitar edificios existentes, reducir la demanda energética y evitar nuevas urbanizaciones en áreas inundables o de alto riesgo. La nueva construcción necesaria debería empezar a partir de la expropiación del suelo ya urbanizado, los materiales de menor impacto, la adaptación al calor y el acceso al transporte colectivo. La alternativa al negocio del ladrillo no es dejar sin trabajo a la construcción, sino orientar su capacidad hacia la rehabilitación, la vivienda social y las infraestructuras que hacen falta.
Superar la fractura entre grandes metrópolis y territorios despoblados también exige redistribuir el empleo, los servicios, las universidades y la inversión. Una red ferroviaria pública mucho más densa —Cercanías, Rodalies, regionales, Media Distancia y alta velocidad—, accesible y tendencialmente gratuita, junto con la reducción de la jornada sin reducción salarial y el teletrabajo voluntario donde sea posible, permitiría reducir los desplazamientos.
Esta planificación tampoco puede reducirse a un ministerio que encargue obras a las mismas grandes constructoras. Requiere un gobierno de los trabajadores y organismos democráticos de planificación con participación de sindicatos, trabajadores de la construcción, ferroviarios, inquilinos y comunidades, capaces de decidir el uso del suelo, del crédito y de la capacidad productiva. Por eso la socialización de la gran banca, las promotoras y las constructoras no es una consigna ajena a la vivienda, sino una condición para ejecutar el programa.
¿Es posible lograr estas medidas en el capitalismo español?
Como hemos visto, las medidas para solucionar el problema de raíz existen, son realizables y pueden garantizar que el acceso a la vivienda sea un derecho. Estas medidas son perfectamente posibles; que la clase política actual no lo haga es una decisión consciente de privilegiar a una minoría en contra del interés de las masas. Al estar el negocio inmobiliario directamente relacionado con el centro de la burguesía española, cualquier medida supone un enfrentamiento directo contra los intereses del IBEX 35, independientemente de quien gane las elecciones.
Este enfrentamiento solo podrá ser realizado por la clase trabajadora y sus aliados en una lucha masiva y organizada como fue capaz de hacerlo en los años 30, durante la revolución española, para resolver también problemas básicos como la vivienda, el acceso a la tierra o los salarios. Si miramos a nuestro lado, en Portugal solo fue en el contexto de la Revolución de los Claveles en 1975 cuando, más allá de la nacionalización de la banca o de las energéticas, se produjeron ocupaciones masivas de viviendas vacías, se toparon y regularon los precios. El Estado se vio obligado a implementar el plan SAAL (servicio de apoyo inmobiliario local) que bajo la dirección de comités de vecinos permitió la construcción y reconstrucción de barrios, que existen hasta hoy, para atender las necesidades del pueblo.[20]
Sin embargo, hoy en día muchas de estas conquistas fueron eliminadas. Su causa es que, a pesar de que la revolución consiguió derribar la dictadura de Salazar, no avanzó hasta derribar la dictadura de la burguesía, el capitalismo. En los procesos revolucionarios, la burguesía prefiere entregar los anillos a perder la mano porque, si se mantiene el capitalismo, podrán esperar a un momento más favorable. Podrán esperar a que la clase trabajadora esté más desorganizada y desmoralizada para volver a lanzar una ofensiva y arrebatar de nuevo lo que antes se vio obligada a ceder.
La lección que debemos tomar es que, en el Estado español, la lucha por medidas sobre vivienda, aunque sean mínimas y defensivas como el desahucio de Maricarmen, pueden generar enormes procesos de movilización, que marcan el camino a seguir y profundizar. La única forma de asegurar que el derecho a la vivienda se conquiste a largo plazo es mediante una revolución que instituya un gobierno de la clase trabajadora para enfrentar al IBEX 35. Un gobierno sustentado en los organismos democráticos de masas, levantados por los propios trabajadores y trabajadoras y el pueblo en su lucha. Un gobierno cuya tarea no sea gestionar el decadente estado burgués, sino sustituirlo por completo. Un gobierno que expropie a la burguesía y planifique democráticamente la economía al servicio de las necesidades sociales. Este gobierno de trabajadores y trabajadoras será el primer paso en el camino hacia los Estados Unidos Socialistas de Europa y la revolución internacional.
[1] Los pisos en propiedad caen a niveles de 1991 Público 2013 Los pisos en propiedad caen a niveles de 1991 | Público
[2] Banco de España, Informe Anual 2007, cap. 2, sobre crédito, construcción y ciclo inmobiliario; Ley 6/1998, de régimen del suelo y valoraciones, BOE-A-1998-8788; Viento Sur, n.º 181 (2022), análisis histórico de vivienda.
[3] Pedro Ramiro y Erika González, «De dónde vienen las élites que lideran el capitalismo español», Observatorio de Multinacionales en América Latina (OMAL), https://omal.info/spip.php?article9104=; véase también A dónde va el capitalismo español, Traficantes de Sueños. Estas fuentes secundarias reproducen el dato de 1962 (100 familias, 48 bancos y 84,8 % del capital desembolsado); queda pendiente localizar la tabla estadística primaria.
[4] Sasha D. Pack, Tourism and Dictatorship: Europe’s Peaceful Invasion of Franco’s Spain, Palgrave Macmillan, 2006; Pedro Ramiro y Erika González, «De dónde vienen las élites que lideran el capitalismo español», OMAL, https://omal.info/spip.php?article9104=. Fuentes para la expansión turística franquista y la continuidad de las élites económicas; la tesis sobre la desindustrialización y el capital europeo requiere documentación específica adicional.
[5]Banco de España, Informe Anual 2007, capítulo 2, https://www.bde.es/f/webbde/Secciones/Publicaciones/PublicacionesAnuales/InformesAnuales/07/Fic/cap2.pdf
[6] SAREB, Informe anual 2022, Madrid, 2023, apartado sobre la creación y evolución de la sociedad, https://www.sareb.es/wp-content/uploads/2023/07/informe-anual-2022-cuentas-auditadas-2022.pdf; Eurostat, Eurostat Clarifies the Statistical Treatment of SAREB in Spain, 2021. SAREB recibió inicialmente cerca de 200.000 activos financieros e inmobiliarios por un valor de transferencia de 50.781 millones de euros, financiados mediante deuda avalada por el Estado. La reclasificación de SAREB dentro del sector de las administraciones públicas en 2021 supuso incorporar aproximadamente 35.000 millones de euros a la deuda pública española.
[7] Javier Gil, Óscar Villas, Miguel García-Duch e Irene Lebrusán, El problema de la concentración inmobiliaria en España, serie Vivienda, Consumo y Desigualdad, Informe 2, Ministerio de Derechos Sociales, Consumo y Agenda 2030, en colaboración con el Instituto de Filosofía del CSIC, 2026, pp. 11–13, especialmente gráfico 5 (p. 12
[8] Marta Garcia, España no es país para jóvenes propietarios: los menores de 35 años con una vivienda caen a la mitad en sólo una década El independiente 2022
[9]Javier Gil, Óscar Villas, Miguel García-Duch e Irene Lebrusán. Un mercado dominado por multiarrendadores: Estructura y concentración del mercado del alquiler en España Ministerio de Derechos Sociales, Consumo y Agenda 2030, en colaboración con el Instituto de Filosofía del CSIC, 2023 Informe 1 Multiarrendadores.pdf
[10] Fotocasa, infojobs, 2025: ANÁLISIS RELACIÓN ENTRE SALARIOS Y VIVIENDA EN ESPAÑA, https://s36360.pcdn.co/wp-content/uploads/2026/06/NdP-Espana-Analisis-salarios-Precios-alquiler-vivienda-2025-FC-IJ.pdf
[11] Alberto Senante, Crisis de la Vivienda en España: 9 Datos clave, Amnistia Internacional, https://www.es.amnesty.org/en-que-estamos/blog/historia/articulo/nueve-datos-sobre-la-crisis-de-la-vivienda-en-espana/
12 Consejo General del Poder Judicial, Efectos de la crisis en los órganos judiciales, datos anuales de 2025, apartado «Lanzamientos practicados»: 25.540 lanzamientos, de los que 18.317 derivaron de procedimientos de la Ley de Arrendamientos Urbanos (LAU); Para el último indicador, consultar Eurostat, overcrowding rate, con año y población definidos.
13 Banco de España, Principales resultados de la Encuesta Financiera de las Familias 2024, presentación de 15 de abril de 2026, apartado «Riqueza neta», https://www.bde.es/f/webbe/GAP/Secciones/SalaPrensa/IntervencionesPublicas/DirectoresGenerales/economia/Arc/Fic/IIPP-2026-04-15-lopez-es-or.pdf. El 1 % más rico poseía el 21,6 % de la riqueza neta en 2024 (13,8 % en 2002) y el 10 % más rico, el 52,9 % (42,9 % en 2002).
[14] CaixaBank, «CaixaBank obtiene un beneficio neto de 5.891 millones de euros en 2025», nota de prensa de resultados anuales, 30 de enero de 2026, https://www.caixabank.com/es/actualidad/noticias/caixabank-obtiene-un-beneficio-neto-de-5-891-millones-de-euros-en-2025-un-1-8-mas-por-el-fuerte-crecimiento-del-negocio; BBVA, «Resultados: BBVA bate récord de beneficios en 2025 con 10.511 millones de euros», 5 de febrero de 2026, https://www.bbva.com/es/economia-y-finanzas/resultados-4t25/; Banco Santander, «Santander logra resultados récord en 2025», 3 de febrero de 2026, https://www.santander.com/es/sala-de-comunicacion/notas-de-prensa/2026/02/resultados-banco-santander-2025. Las tres cifras corresponden al beneficio atribuido de los respectivos grupos bancarios en el conjunto de sus actividades y mercados, no exclusivamente al negocio inmobiliario español.
[15] Ministerio de Vivienda y Agenda Urbana, Observatorio de Vivienda y Suelo, Boletín especial Vivienda Social 2024, serie histórica; Gobierno de España, Informe de rendición de cuentas, julio de 2025, p. 35 (14.371 viviendas protegidas terminadas en 2024); estadística de Vivienda y Rehabilitación Protegidas, actualización mayo de 2026 (12.858 en 2025).
[16] Jordi Jaime Sanz, Corriente Roja, 2026. https://www.corrienteroja.net/los-enganos-ocultos-tras-algunas-propuestas-de-vivienda/
[17] Fernando H. Valls España tiene solares vacantes para casi siete millones de pisos, pero no se construye. La vanguardia 2026.
16 Fotocasa, «Hace 10 años el alquiler en España costaba de media 558 € al mes y ahora cuesta 1.083 €, un 94 % más caro», 27 de marzo de 2025, https://prensa.fotocasa.es/hace-10-anos-el-alquiler-en-espana-costaba-de-media-558-e-al-mes-y-ahora-cuesta-1-083-e-un-94-mas-caro/. El precio medio anunciado pasó de 6,97 a 13,54 €/m² al mes entre febrero de 2015 y febrero de 2025 (+94 %). Se trata de precios de oferta, no de alquileres efectivamente pagados.
[19] INE, Censo 2021 y Proyección de hogares 2026-2041; OCDE, Economic Surveys: Spain 2025; Madden y Marcuse, In Defense of Housing, cap. 1.
[20] Portugal, Decreto-Lei n.º 445/74, de 12 de septiembre, sobre regulación de alquileres y utilización de viviendas desocupadas; Decreto-Lei n.º 198-A/75, de 14 de abril, «Estabelece normas sobre a ocupação de fogos devolutos», Diário do Governo, I Série, n.º 87, suplemento, art. 1, apartados 1, 3, 4 y 6, y art. 4; y Decreto-Lei n.º 294/77, de 20 de julio, «Estabelece disposições tendentes a regularizar as ocupações de fogos devolutos levadas a efeito para fins habitacionais até 14 de Abril de 1975», Diário da República, I Série, n.º 166. El decreto de abril de 1975 estableció la legalización de determinadas ocupaciones de viviendas vacías mediante contratos obligatorios de arrendamiento, con rentas reguladas y facultades de intervención municipal cuando el propietario se negara a formalizarlos. El decreto de 1977 intentó corregir las dificultades de aplicación del anterior.